Par la rédaction de AchatCryptomonnaie.fr ·
Transparence: le lien vers eToro peut devenir un lien affilié (affiliate). Notre méthode.
Quand la crypto devient imposable
Acheter et garder: pas d’impôt
Bonne nouvelle pour commencer: acheter du bitcoin, de l’ether ou un stablecoin avec des euros ne crée aucun impôt. Les conserver non plus, même si leur valeur monte. Tant que vous ne vendez pas, il n’y a rien à payer.
Ce qui déclenche l’impôt
L’impôt porte sur le gain réalisé lors d’une cession imposable. Deux situations sont visées:
- vous vendez des cryptoactifs contre des euros ou une autre monnaie officielle;
- vous payez un bien ou un service avec vos cryptos.
Les échanges entre cryptos
Passer d’une crypto à une autre, par exemple du bitcoin vers de l’ether ou vers de l’USDC, n’est pas imposable sur le moment. Le gain sera calculé plus tard, le jour où vous repasserez en euros.
Et les stablecoins?
Un stablecoin comme l’USDC est un actif numérique comme un autre aux yeux du fisc. L’acheter avec des euros n’est pas imposable; le revendre contre des euros est une cession, qui entre dans le calcul du formulaire 2086 au même titre qu’une vente de bitcoin ou d’ether. Comme sa valeur bouge peu, le gain est souvent faible, mais la vente compte quand même dans le seuil annuel de 305 €.
Le taux, l’option et le seuil de 305 €
Un prélèvement de 31,4 %
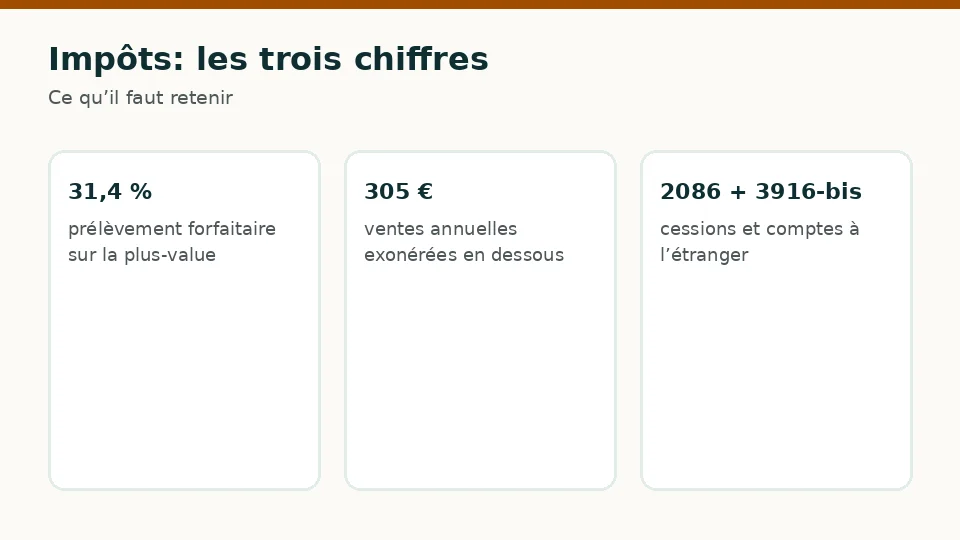
Les gains des particuliers sur actifs numériques relèvent du prélèvement forfaitaire unique, le PFU. Longtemps fixé à 30 %, il passe à 31,4 % pour les revenus 2025 déclarés en 2026: 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Cette hausse vient de l’augmentation de la CSG votée dans la loi de financement de la sécurité sociale pour 2026.
L’option pour le barème
Vous pouvez préférer le barème progressif de l’impôt sur le revenu en cochant la case 3CN. C’est souvent intéressant si votre taux marginal est bas. Mais l’option vaut alors pour tous vos gains sur actifs numériques de l’année, pas pour une seule vente.
Sous 305 € de ventes, pas d’impôt
Si le total de vos ventes de l’année reste sous 305 €, vos gains sont exonérés. Attention: le seuil vise le montant vendu, pas le bénéfice. Vendre pour 290 € avec 120 € de gain: exonéré. Vendre pour 350 € avec 15 € de gain: imposable.
Calculer le gain et remplir les formulaires
Une formule propre à la crypto
Contrairement aux actions, on ne compare pas simplement le prix de vente au prix d’achat de la crypto vendue. Comme l’explique la fiche des impôts sur les actifs numériques, le prix de vente est comparé à une part du prix d’achat de l’ensemble de votre portefeuille crypto.
La formule: gain = prix de cession − (prix total d’acquisition × prix de cession ÷ valeur totale du portefeuille au moment de la vente). Après chaque vente, le prix total d’acquisition diminue de la part déjà utilisée.
Il vous faut donc deux choses: l’historique de tous vos achats, et la valeur de toutes vos cryptos, toutes plateformes et portefeuilles confondus, le jour de chaque vente. Exporter vos historiques une fois par an vous épargnera bien des recherches.
Le formulaire 2086
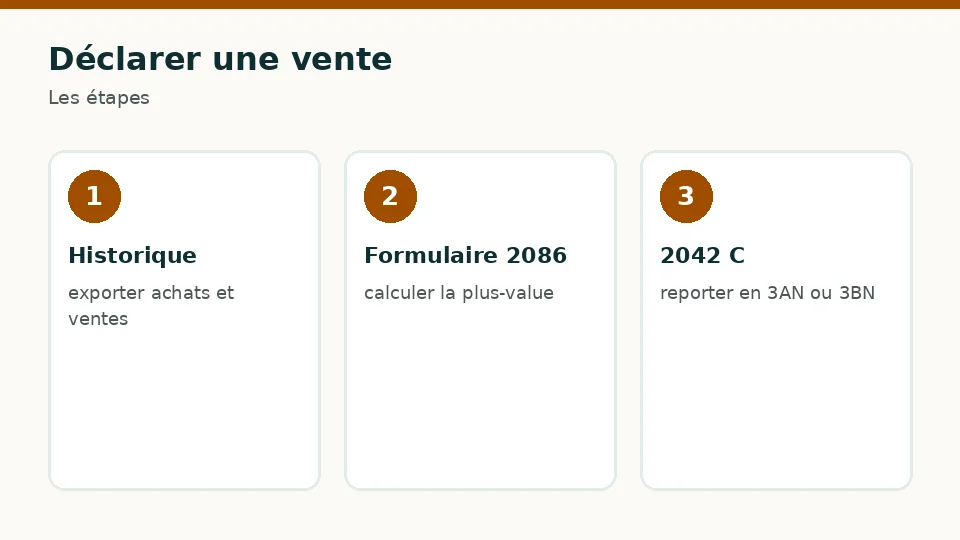
Il liste chaque vente imposable de l’année: date, valeur du portefeuille, prix de cession, frais et prix total d’acquisition. Il en sort un gain ou une perte nette pour l’année. Ce résultat se reporte sur la déclaration 2042 C: case 3AN pour un gain, case 3BN pour une perte. Tout se fait en ligne dans votre espace particulier, au printemps, avec la déclaration de revenus.
Le formulaire 3916-bis
Ce formulaire déclare chaque compte d’actifs numériques ouvert, utilisé ou fermé chez une entreprise établie à l’étranger. Il est obligatoire même sans aucune vente, et même pour un compte vide.
Parmi nos sept plateformes, il concerne Bitvavo (Pays-Bas), Bitpanda (Autriche), Kraken (Irlande), Trade Republic (Allemagne), Coinbase (Luxembourg) et eToro (Chypre). Coinhouse, société française, n’est pas concernée. Un portefeuille personnel dont vous tenez les clés n’est pas un compte chez une entreprise.
Comptez quelques minutes par compte: nom et adresse de la plateforme, identifiant du compte, date d’ouverture. Notez ces informations dès l’inscription. Et pour vérifier qu’une plateforme étrangère peut servir la France, consultez les listes blanches de l’AMF.
Un exemple chiffré et le cas des pertes
Un exemple pas à pas
Au fil des mois, vous avez acheté pour 1 000 € de crypto au total. Votre portefeuille vaut désormais 2 000 €, et vous en vendez pour 500 €.
- Part du prix d’achat liée à cette vente: 1 000 × 500 ÷ 2 000 = 250 €.
- Gain: 500 − 250 = 250 €.
- Impôt au taux de 31,4 %: environ 78,50 €.
- Nouveau prix total d’acquisition pour la vente suivante: 1 000 − 250 = 750 €.
Comme les 500 € vendus dépassent le seuil de 305 €, cette vente est bien imposable, même si c’est la seule de l’année.
Les pertes
Une perte nette de l’année ne s’impute que sur des gains en actifs numériques de cette même année. Elle ne se reporte pas sur l’année suivante, et elle ne réduit pas l’impôt sur d’autres revenus, comme vos gains en bourse.
Les achats programmés
Acheter tous les mois ne crée aucun impôt: chaque achat gonfle simplement votre prix total d’acquisition. Avec 100 € par mois pendant trois ans, ce prix atteint 3 600 €, quel que soit le cours payé à chaque fois. Le jour d’une vente, tous ces achats entrent dans le calcul. D’où l’importance de garder l’historique complet, que les plateformes de notre classement permettent d’exporter.
Si vous détenez des cryptos chez plusieurs plateformes, additionnez leur valeur à la date de chaque vente: c’est la valeur globale du portefeuille qui compte, pas celle du seul compte où vous vendez.
Calendrier et organisation
Quand déclarer
Les ventes d’une année se déclarent au printemps suivant, avec vos revenus: celles de 2026 se déclareront en 2027. Le 3916-bis se dépose en même temps, pour chaque compte étranger détenu pendant l’année, même fermé depuis. Si vous constatez un oubli, mieux vaut régulariser vite qu’attendre un contrôle.
Payer avec ses cryptos
Régler un achat avec des cryptos, par exemple avec une carte de paiement crypto, est une cession imposable. Chaque paiement entre en principe dans le formulaire 2086. Avec beaucoup de petits paiements, le seuil de 305 € par an est vite franchi.
La liste à garder sous la main
- Un export annuel de l’historique de chaque plateforme.
- La valeur de votre portefeuille à chaque vente.
- La liste de vos comptes et leur date d’ouverture, pour le 3916-bis.
- Le moins de plateformes possible: chaque compte étranger est une ligne de plus à déclarer.
Ce guide présente les règles générales. Pour un cas particulier, comme le minage, une activité habituelle ou de gros montants, demandez l’avis d’un professionnel ou de votre centre des impôts. Un achat de cryptoactifs comporte un risque de perte en capital.
À lire aussi
- Sécuriser ses cryptos après l’achat
- Payer sa crypto: carte, virement ou PayPal
- Coinhouse (7,7/10)
- Bitvavo (8,2/10)
Questions fréquentes
Dois-je payer des impôts si je garde mes cryptos sans vendre?
Non. Seule une vente contre des euros, ou un paiement en crypto, est imposable. Il faut en revanche déclarer vos comptes à l’étranger avec le formulaire 3916-bis.
À quel taux les gains en crypto sont-ils imposés?
Au prélèvement forfaitaire unique: 31,4 % pour les revenus 2025 déclarés en 2026, contre 30 % auparavant. Soit 12,8 % d’impôt et 18,6 % de prélèvements sociaux. L’option pour le barème se coche en case 3CN.
Y a-t-il un montant sous lequel on ne paie rien?
Oui. Si vos ventes de l’année ne dépassent pas 305 € au total, vos gains sont exonérés.
Convertir du bitcoin en ether ou en USDC est-il imposable?
Non. Un échange entre cryptoactifs n’est pas imposable au moment où il a lieu.
Peut-on reporter une perte sur l’année suivante?
Non. Une perte ne compense que des gains en actifs numériques de la même année.